O valor que o dono atribui ao próprio carro raramente é o que conta na indenização e, sob a ótica de David do Prado, vendedor com mais de 10 anos de experiência no setor automotivo e de proteção veicular, poucos associados entendem o peso que a tabela Fipe tem sobre a proteção veicular. A tabela, publicada mensalmente pela Fundação Instituto de Pesquisas Econômicas, informa o preço médio de veículos no mercado nacional e serve de referência para compra e venda, cálculo de impostos e indenizações. Na proteção veicular, ela define quanto o associado paga e quanto recebe.
O que a tabela Fipe mede?
A Fipe pesquisa preços praticados no mercado em todo o país e calcula um valor médio para cada modelo, versão e ano de fabricação. O resultado não corresponde ao preço de uma loja específica nem ao que o dono acredita valer seu carro: é uma média, que ignora estado de conservação, quilometragem e opcionais instalados depois da compra. Dois carros do mesmo modelo e ano, um impecável e outro com sinais de uso intenso, têm exatamente o mesmo valor na tabela.
A atualização é mensal, e o valor de um mesmo carro pode subir ou cair de um mês para outro. Em períodos de escassez de veículos novos, como ocorreu após a pandemia, modelos usados chegaram a valorizar; em condições normais, a tendência é de depreciação gradual com o passar dos anos. A cada mudança de ano-modelo e a cada lançamento de nova geração, versões anteriores tendem a perder valor de forma mais acentuada.
Como a Fipe define mensalidade e cota?
Na maior parte das associações, a mensalidade é calculada por faixas de valor da tabela. Um carro que muda de faixa por valorização pode passar a pagar mais; um que deprecia, menos. A cota de participação segue a mesma lógica, por ser geralmente um percentual do valor Fipe. Conforme pondera David do Prado, acompanhar essas mudanças evita surpresas no boleto e no momento do sinistro.
O raciocínio inverso também vale. Um veículo muito desvalorizado pode chegar a um ponto em que a cota de participação e as mensalidades acumuladas se aproximam do próprio valor de mercado, e a relação entre custo e benefício precisa ser revista com atenção. Em carros muito antigos, algumas entidades também deixam de aceitar a adesão ou passam a oferecer apenas parte das coberturas.
Por que a indenização surpreende o associado?
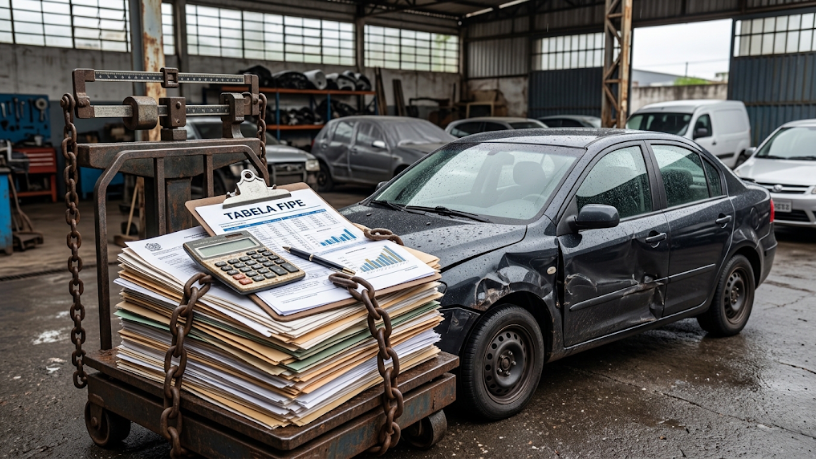
A frustração mais comum aparece na perda total ou no roubo não recuperado. O associado espera receber o valor que pagou ou o que acredita que o carro vale, mas a indenização segue o percentual da Fipe previsto no regulamento, na data de referência definida pelas regras da entidade, descontada a cota. Acessórios e melhorias, como rodas especiais ou sistema de som, ficam de fora, salvo cobertura específica.
O percentual também varia. Algumas entidades indenizam 100% da Fipe; outras pagam um percentual menor ou aplicam redutores para veículos com determinadas características, como os de leilão ou com histórico de sinistro. De acordo com David do Prado, a pergunta sobre o percentual indenizado deveria vir antes da pergunta sobre a mensalidade.
Fipe, mercado automotivo e proteção veicular
A dependência da tabela conecta a proteção veicular ao comportamento do mercado automotivo. Quando os preços de usados sobem, o valor protegido aumenta e as contribuições acompanham; quando caem, a indenização potencial encolhe. O associado, portanto, está exposto às oscilações do mercado mesmo sem colocar o carro à venda. Um associado que paga a mesma mensalidade há anos pode estar protegendo um valor bem diferente daquele que imagina.


Entender essa relação ajuda a avaliar qualquer associação com critérios objetivos: faixa de valor, percentual indenizado e data de referência da tabela. Como observa David do Prado, a Fipe funciona como o termômetro que liga o preço do carro na loja ao valor dele na proteção, e conhecer esse termômetro é parte de proteger bem o patrimônio.